
Modernisierungskredit: Sanierung finanzieren ohne komplette Umschuldung
Viele Immobilieneigentümer in der Region Karlsruhe stehen früher oder später vor einer entscheidenden Frage: Das Haus braucht eine neue Heizung, die Fassade soll gedämmt werden oder das Badezimmer ist längst sanierungsbedürftig – doch die vorhandene Baufinanzierung läuft noch Jahre. Eine vollständige Umschuldung kommt wegen Vorfälligkeitsentschädigungen oder günstiger Altkonditionen nicht infrage. Genau hier bietet der Modernisierungskredit eine elegante und oft unterschätzte Lösung: Sie finanzieren Ihre Sanierungsmaßnahmen gezielt und flexibel, ohne Ihren bestehenden Kredit anzutasten.
In diesem Ratgeber erfahren Sie, wie ein Modernisierungskredit funktioniert, welche Voraussetzungen Sie erfüllen müssen, welche Fördermöglichkeiten 2026 bestehen und wie Sie als Eigentümer in der Metropolregion Rhein-Neckar-Karlsruhe die beste Finanzierungslösung für Ihr Vorhaben finden.
Was ist ein Modernisierungskredit und wie unterscheidet er sich von der klassischen Baufinanzierung?
Ein Modernisierungskredit ist ein zweckgebundenes Darlehen, das speziell für Renovierungs-, Sanierungs- und Modernisierungsmaßnahmen an bestehenden Immobilien eingesetzt wird. Im Gegensatz zur klassischen Baufinanzierung wird er in der Regel ohne zusätzliche Grundschuldbestellung vergeben – zumindest bis zu einer bestimmten Kredithöhe, die je nach Anbieter zwischen 30.000 und 100.000 Euro liegen kann.
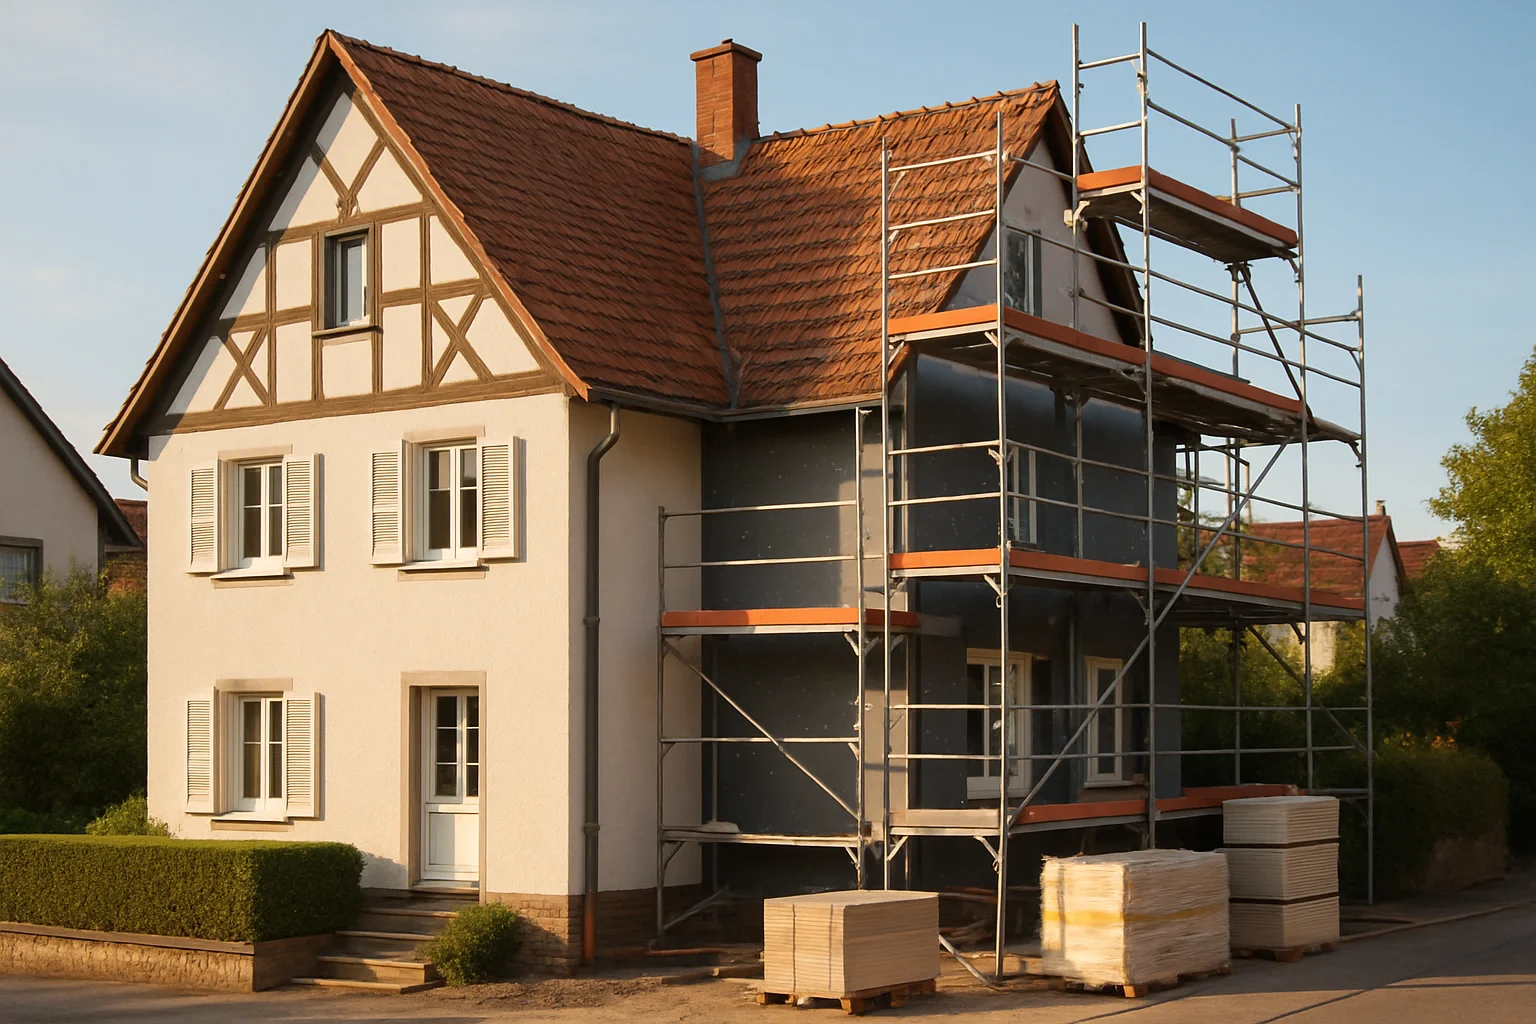
Typische Einsatzbereiche eines Modernisierungskredits sind:
- Energetische Sanierung (Dämmung, neue Fenster, Wärmepumpe, Photovoltaik)
- Heizungsaustausch im Rahmen des Gebäudeenergiegesetzes (GEG)
- Badezimmer- und Küchensanierung
- Dachsanierung und -ausbau
- Barrierereduzierung und altersgerechtes Umbau
- Fassaden- und Innenputzarbeiten
Der entscheidende Vorteil gegenüber einer Umschuldung: Ihr laufender Immobilienkredit bleibt vollständig unangetastet. Das ist besonders wertvoll, wenn Sie noch einen Altvertrag mit einem Zinssatz unter 2 % halten – ein Schatz, den Sie in der aktuellen Zinslandschaft unbedingt schützen sollten. Weiterführende Informationen zur Baufinanzierung im Allgemeinen finden Sie in unserem ausführlichen Baufinanzierung Ratgeber.
Modernisierungskredit 2026: Konditionen, Laufzeiten und aktuelle Zinsen
Die Zinssituation hat sich nach dem Anstieg der Jahre 2022 bis 2024 im Jahr 2025 und 2026 schrittweise stabilisiert. Modernisierungskredite sind in zwei Hauptvarianten erhältlich:
1. Unbesicherter Modernisierungskredit (Ratenkredit)
Für kleinere Vorhaben bis etwa 50.000 Euro bieten viele Banken einen unbesicherten Modernisierungskredit an, der ähnlich wie ein Ratenkredit funktioniert. Die Laufzeiten liegen typischerweise zwischen 36 und 120 Monaten. Die Zinssätze bewegen sich 2026 – je nach Bonität und Laufzeit – zwischen 4,5 % und 8,5 % effektivem Jahreszins. Vorteil: schnelle Bearbeitung, keine notariellen Kosten, keine Grundbuchänderung.
2. Besicherter Modernisierungskredit (mit nachrangiger Grundschuld)
Bei größeren Maßnahmen ab ca. 50.000 Euro wird häufig eine nachrangige Grundschuld als Sicherheit eingetragen. Hier profitieren Kreditnehmer von deutlich günstigeren Zinsen – oft zwischen 3,5 % und 5,5 % effektiv p. a. – sowie von längeren Laufzeiten bis zu 20 Jahren. Allerdings entstehen notarielle Kosten und Grundbuchgebühren, die einkalkuliert werden müssen.
KfW-Programme und Landesförderung 2026
Besonders attraktiv sind aktuell die Förderprogramme der KfW-Bank. Das Programm KfW 261 – Bundesförderung für effiziente Gebäude (BEG) bietet zinsgünstige Darlehen für energetische Sanierungen bis zu 150.000 Euro pro Wohneinheit. Zusätzlich gibt es einen Tilgungszuschuss von bis zu 20 %, der den effektiven Kreditbetrag erheblich reduziert. Wer seine Immobilie auf den energetischen Standard eines Effizienzhauses 55 oder besser bringt, kann sogar bis zu 45 % Tilgungszuschuss erhalten.
Ergänzend dazu stellt das Land Baden-Württemberg im Rahmen der L-Bank Wohnraumförderung zinsgünstige Darlehen für Sanierungen und Barrierefreiheitsmaßnahmen bereit. Diese Programme lassen sich in vielen Fällen miteinander kombinieren – vorausgesetzt, man plant die Finanzierungsstruktur sorgfältig. Wenn Sie in Pforzheim oder im Enzkreis zu Hause sind, erfahren Sie bei unserer Baufinanzierung Pforzheim Beratung, welche regionalen Fördertöpfe zusätzlich zur Verfügung stehen.
Wann lohnt sich ein Modernisierungskredit statt einer Umschuldung?
Die Frage, ob ein Modernisierungskredit oder eine komplette Umschuldung sinnvoller ist, lässt sich nicht pauschal beantworten. Es kommt auf Ihre individuelle Situation an. Folgende Konstellationen sprechen klar für den Modernisierungskredit:
Günstiger Altkredit mit Niedrigzins
Wer einen Immobilienkredit zu 1,2 % oder 1,5 % abgeschlossen hat und noch zehn Jahre Restlaufzeit vor sich hat, sollte diesen unter keinen Umständen aufgeben. Eine Umschuldung auf ein aktuelles Zinsniveau von 3,5 % bis 4,5 % würde die monatliche Belastung erheblich steigern. Stattdessen finanzieren Sie Ihre Sanierung separat über einen Modernisierungskredit.
Hohe Vorfälligkeitsentschädigung
Bei vorzeitiger Ablösung eines laufenden Darlehens verlangen Banken eine Vorfälligkeitsentschädigung, die schnell mehrere tausend Euro ausmachen kann. In vielen Fällen übersteigt diese Strafgebühr die Zinsersparnis durch bessere Konditionen. Lassen Sie sich hierzu unbedingt individuell beraten – unsere Experten für Baufinanzierung Karlsruhe rechnen Ihnen beide Szenarien transparent durch.
Kurzfristiger, überschaubarer Finanzierungsbedarf
Wenn Sie für eine neue Heizungsanlage oder ein saniertes Bad rund 20.000 bis 40.000 Euro benötigen, ist ein unbesicherter Modernisierungskredit mit kurzer Laufzeit oft die schnellste und unkomplizierteste Lösung. Die Zinslast bleibt aufgrund der kurzen Laufzeit überschaubar, und Sie sind schuldenfrei, bevor die nächste große Maßnahme ansteht.
Wenn eine Umschuldung doch sinnvoll sein kann
Liegt Ihr Altkredit bereits bei einem hohen Zinssatz – etwa 4 % oder mehr –, ist die Vorfälligkeitsentschädigung gering, und der Sanierungsbedarf ist umfangreich, dann kann eine Gesamtlösung via Anschlussfinanzierung mit Aufstockung die bessere Option sein. Auch hier unterstützt Sie unser Team – zum Beispiel für Eigentümer in Ettlingen und dem südlichen Landkreis mit unserer Baufinanzierung Ettlingen Beratung.
Schritt für Schritt zum Modernisierungskredit: So gehen Sie vor
Damit Ihre Sanierungsfinanzierung reibungslos verläuft, empfehlen wir folgende Vorgehensweise:
Schritt 1: Maßnahmen definieren und Kostenvoranschläge einholen
Bevor Sie einen Kredit beantragen, brauchen Sie konkrete Zahlen. Holen Sie mindestens zwei bis drei Angebote von Handwerksbetrieben ein. Denken Sie an Puffer von 10 bis 15 % für unvorhergesehene Mehrkosten – gerade bei Altbauten können beim Öffnen von Wänden Überraschungen warten.
Schritt 2: Fördermöglichkeiten prüfen
Bevor Sie einen regulären Bankkredit aufnehmen, prüfen Sie immer zuerst KfW-Programme, BAFA-Zuschüsse und Landesförderungen. Ein Tilgungszuschuss von 15 oder 20 % ist bares Geld, das Sie nicht zurückzahlen müssen. Wichtig: Förderanträge müssen in der Regel vor Beginn der Maßnahme gestellt werden.
Schritt 3: Finanzierungsstruktur festlegen
Kombinieren Sie Förderkredite und ergänzende Bankdarlehen optimal. Entscheiden Sie, ob Sie besichern wollen oder können, und wie lange die Laufzeit sein soll. Unsere Checkliste Baufinanzierung hilft Ihnen, alle relevanten Punkte strukturiert durchzugehen.
Schritt 4: Persönliche Beratung und Angebotsvergleich
Ein Finanzberater vergleicht Angebote von Dutzenden Banken und Förderinstituten – und findet Konditionen, die Sie als Privatperson über eine einzelne Hausbank kaum erhalten würden. Gerade die Kombination aus KfW-Darlehen, Landesförderung und ergänzendem Bankkredit erfordert Expertise und Übersicht.
Eigentümer im Raum Bruchsal und dem nördlichen Landkreis Karlsruhe profitieren von unserer ortsnahen Beratung über Baufinanzierung Bruchsal. Und wer im Raum Rastatt oder Baden-Baden beheimatet ist, findet ebenfalls kompetente Ansprechpartner: Baufinanzierung Rastatt und Baufinanzierung Baden-Baden.
Typische Fehler beim Modernisierungskredit – und wie Sie sie vermeiden
In der Beratungspraxis begegnen uns immer wieder dieselben vermeidbaren Fehler:
- Fördermittel verschenken: Viele Eigentümer beantragen keine KfW-Mittel, weil der Prozess kompliziert wirkt. Mit professioneller Unterstützung ist er jedoch gut handhabbar.
- Zu kurze Laufzeit wählen: Um Zinsen zu sparen, wählen manche eine sehr kurze Laufzeit – und geraten dann in Liquiditätsnot, wenn weitere Reparaturen anfallen.
- Maßnahmen stückeln: Wer jedes Jahr ein kleines Darlehen aufnimmt, zahlt am Ende mehr als jemand, der einmalig umfassend plant und finanziert.
- Nur die Hausbank fragen: Ihre Hausbank kennt Ihre Bonität – aber nicht unbedingt das beste Angebot am Markt. Ein Vergleich lohnt sich immer.
Eine solide Grundlage für alle Entscheidungen bietet unser umfangreicher Baufinanzierung Ratgeber, den wir regelmäßig aktualisieren.
Fazit: Der Modernisierungskredit als smarte Ergänzung zur bestehenden Finanzierung
Ein Modernisierungskredit ist keine Notlösung – er ist eine strategisch kluge Entscheidung für Eigentümer, die ihren Altkredit schützen und gleichzeitig den Wert und die Energieeffizienz ihrer Immobilie steigern möchten. Gerade angesichts des GEG 2024 und der steigenden Energiekosten lohnt sich eine Sanierung nicht nur aus ökologischer, sondern auch aus wirtschaftlicher Sicht.
Mit den richtigen Förderprogrammen, einer durchdachten Finanzierungsstruktur und einem erfahrenen Berater an Ihrer Seite können Sie Ihre Sanierung realisieren – ohne schlaflosen Nächten wegen einer Umschuldung. Die Allfinanz Karlsruhe – Deutsche Vermögensberatung (DVAG) begleitet Eigentümer in Karlsruhe, Mannheim, Heidelberg, Pforzheim, Ettlingen, Rastatt, Bruchsal, Baden-Baden und der gesamten Region bei genau diesen Entscheidungen.
Jetzt persönlich beraten lassen
Sie planen eine Sanierung und möchten wissen, welche Finanzierungskombination für Sie am sinnvollsten ist? Kontaktieren Sie Francesco Meli von der Allfinanz Karlsruhe – Deutsche Vermögensberatung (DVAG) für ein unverbindliches Erstgespräch. Gemeinsam finden wir die optimale Lösung für Ihre Modernisierung – ohne unnötige Umschuldung, aber mit maximaler Förderausschöpfung.
E-Mail: francesco.meli@allfinanz.ag
Website: allfinanz-karlsruhe.de
Häufig gestellte Fragen
Kann ich einen Modernisierungskredit aufnehmen, obwohl ich noch einen laufenden Immobilienkredit habe?
Ja, das ist in der Regel problemlos möglich. Ein Modernisierungskredit wird als eigenständiges Darlehen vergeben und berührt Ihren bestehenden Immobilienkredit nicht. Wichtig ist, dass Ihre Gesamtbelastung aus beiden Krediten im Verhältnis zu Ihrem Einkommen und dem Immobilienwert tragbar ist – das prüft die Bank oder Ihr Finanzberater im Rahmen der Bonitätsprüfung.
Welche Unterlagen benötige ich für den Antrag auf einen Modernisierungskredit?
Typischerweise benötigen Sie Einkommensnachweise der letzten drei Monate, eine Selbstauskunft, einen Grundbuchauszug, Kostenvoranschläge der beauftragten Handwerker sowie bei KfW-Förderung die Bestätigung eines zugelassenen Energieeffizienz-Experten. Je nach Kreditbetrag und Besicherung kann die Bank weitere Unterlagen wie eine aktuelle Immobilienbewertung anfordern. Unsere Berater begleiten Sie durch den gesamten Antragsprozess.
Wie hoch kann ein Modernisierungskredit maximal sein?
Unbesicherte Modernisierungskredite ohne Grundschuldeintragung werden von vielen Banken bis zu 50.000 Euro angeboten. Mit nachrangiger Grundschuld sind Beträge bis 150.000 Euro oder mehr möglich. KfW-Förderkredite im Rahmen der Bundesförderung für effiziente Gebäude (BEG) können pro Wohneinheit bis zu 150.000 Euro betragen, zuzüglich möglicher Tilgungszuschüsse. Die optimale Kombination hängt von Ihrem konkreten Vorhaben ab.
Muss ich den Modernisierungskredit steuerlich angeben?
Wenn die modernisierte Immobilie selbst genutzt wird, können die Kreditkosten in der Regel nicht steuerlich geltend gemacht werden. Handelt es sich jedoch um ein vermietetes Objekt, sind die Kreditzinsen als Werbungskosten bei den Einkünften aus Vermietung und Verpachtung absetzbar. Außerdem können Handwerkerleistungen bei selbst genutzten Immobilien im Rahmen der Steuerermäßigung nach § 35a EStG bis zu 1.200 Euro pro Jahr von der Steuerschuld abgezogen werden. Lassen Sie sich hierzu von einem Steuerberater und Ihrem Finanzberater gemeinsam beraten.
Kostenlose Finanzberatung — Jetzt Termin vereinbaren
Individuelle Beratung zu Baufinanzierung, Versicherungen und Altersvorsorge.
Jetzt Kontakt aufnehmen